当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ワゴンRの見積もりで「残クレなら月々2万円台ですよ」と言われて、気持ちが動いた方も多いはずです。でも、それが本当に得なのかは分かりにくいですよね。
結論から言うと、残クレは月々を軽くする代わりに、利息の合計は普通のローンより増えやすい買い方です。数年で乗り換えると決めている人には合いますが、長く乗るつもりなら普通のローンの方が総額は少なく済むことが多いです。
この記事では、ワゴンRで残クレと普通のローンの総支払額を並べて、あなたにとって損か得かを判断できるようにします。
残クレ(残価設定ローン)の仕組みをおさらい
残クレは、数年後の車の下取り予定額(残価)を先に決めて、その分を最後に回す払い方です。毎月払うのは「借りた額から残価を引いた分」と利息になります。
最後の支払いのタイミングで、次の3つから選びます。
| 最終回の選び方 | どうなるか |
|---|---|
| 車を返す | 残価の支払いはなし(返却の条件あり) |
| 残価を払って乗り続ける | 一括で払うか、再ローンを組む |
| 新しい車に乗り換える | 今の車を下取りに出して残価に充てる |
ここが大事なところです。残価は後回しにしているだけで、借りていることに変わりはありません。だから、残価の分にも利息がかかり続けます。
『月々が安いなら、そのぶん得してるんじゃないの?』と思いますよね。月々が安いのは払う時期を後ろにずらしているからで、総額が安くなるわけではないんです。
残クレは「月々を軽くする」買い方で、「総額を安くする」買い方ではありません。損か得かは、最後に車を返すか乗り続けるかで決まります。
ワゴンRを残クレで買うと月々いくら?
現行ワゴンR(2025年12月発売)の上級グレード、HYBRID ZX(2WD)の車両価格は170万9,400円です。スズキ公式のメーカー希望小売価格(消費税込)です。
ここにオプションや諸費用を足して、借りる額を仮に180万円として計算してみます。残価と金利は販売店や時期で変わるので、ここでは計算のための仮の値です。
| 条件(仮) | 3年(36回) | 5年(60回) |
|---|---|---|
| 借りる額 | 180万円 | 180万円 |
| 残価(最終回に回す額) | 80万円 | 50万円 |
| 金利3.9%の月々 | 約32,100円 | 約25,500円 |
| 金利4.9%の月々 | 約33,200円 | 約26,500円 |
頭金なし・ボーナス払いなしの元利均等で、残価は最終回に据え置く形で計算しています。
5年なら月々は2万円台半ばまで下がります。「ワゴンRが月々2万円台で乗れる」と言われるのは、こういう計算なんです。
ZL(2WD 143万円)を選べば、借りる額が減るのでさらに月々は下がります。頭金や年数を変えた計算はワゴンRのローンは月々いくら?に表でまとめています。
普通のローンと総支払額を比べると?
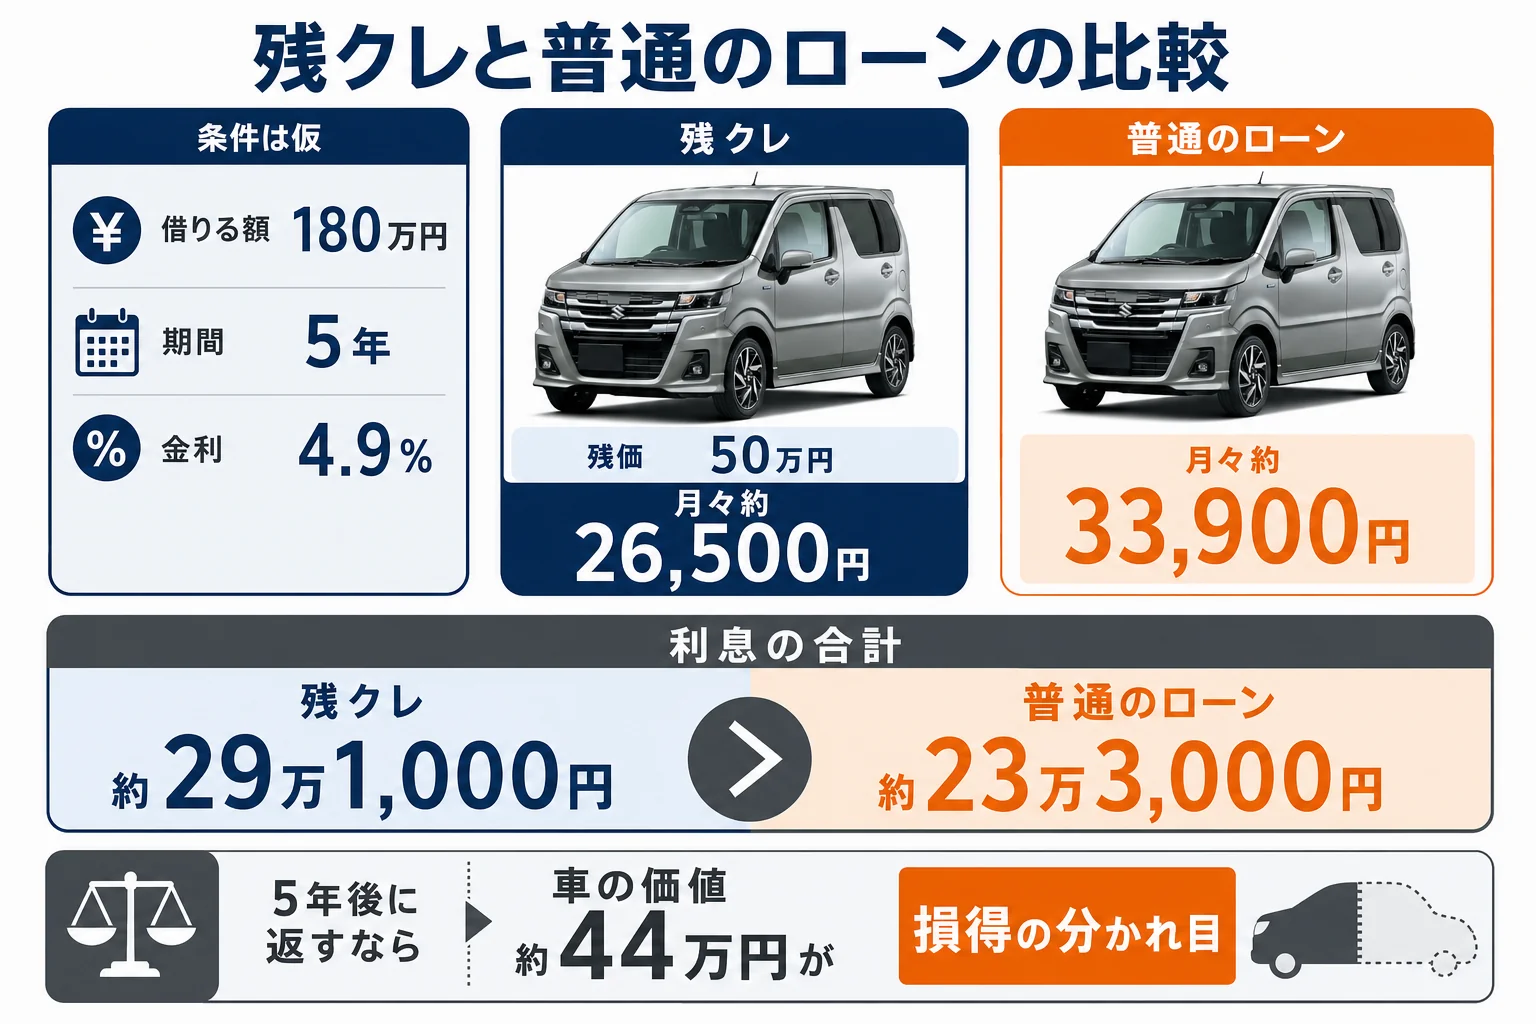
では、同じ180万円を普通のローンで借りた場合と比べてみます。5年・金利4.9%でそろえた計算です。
| 5年・金利4.9%(仮) | 月々 | 5年で払う額 | 利息の合計 |
|---|---|---|---|
| 普通のローン | 約33,900円 | 約203万3,000円 | 約23万3,000円 |
| 残クレ(残価50万円) | 約26,500円 | 約159万1,000円+残価50万円 | 約29万1,000円 |
同じ金利なのに、残クレの方が利息は約5万8,000円多くなります。残価50万円の分に、5年間ずっと利息がかかるからです。
さらに、5年後に残価を払って乗り続ける時、50万円を2年の再ローン(金利4.9%)にすると利息が約2万6,000円増えます。残クレの利息の合計は約31万7,000円まで膨らむ計算です。
販売店の残クレと、銀行のマイカーローンでは金利が違うことがあります。見積書の「実質年率」を確かめて、ほかのローンと並べてみてください。
「月々は残クレの方が7,000円以上安いのに、総額は高くなるんですか?」
「そうなんです。月々の安さは、最後の50万円を後回しにしているぶんなんですよ」
金利の差で総額がどう変わるかは、ワゴンRのローンの記事でも詳しく計算しています。
返すなら得、乗り続けるなら損?分かれ目を計算
残クレが得になるかどうかは、5年後に車を返すか乗り続けるかで変わります。
5年後に返す場合、払うのは月々の合計の約159万1,000円だけです。普通のローンで買った人は約203万3,000円払いますが、手元に車が残ります。
| 5年後の状態 | 払った額 | 手元に残るもの |
|---|---|---|
| 残クレで返却 | 約159万1,000円 | なし |
| 普通のローンで完済 | 約203万3,000円 | 5年落ちのワゴンR |
| 差 | 約44万2,000円 | 車の価値 |
つまり、5年落ちのワゴンRが約44万円より高く売れるなら、普通のローンの方が得です。44万円より安くしか売れないなら、残クレで返した方が得になります。
5年落ちの価格は、グレード・色・走行距離・時期で変わります。軽自動車でよく言われる「4〜5年で新車価格の4〜5割程度」を170万9,400円に当てはめると、約68万〜85万円です。この目安どおりなら、普通のローンで買い切った方が得になりやすい計算です。
『5年後にいくらで売れるかなんて分からないよ』と思いますよね。今の相場の目安ならワゴンRのリセールバリューやワゴンRの買取相場で見られます。
残クレの残価は、条件を守れば最終回にその額で引き取ってもらえる金額です。相場が下がっても残価は変わらないので、値下がりの心配を減らせるのは残クレの良いところです。
乗り換えを選ぶ時は、今の車の査定額が残価より高ければ、その差を次の車の頭金に回せることがあります。下取りと買取の差はワゴンRの下取り額の目安で確かめておくと安心です。
3年と5年、どちらの残クレを選ぶ?
残クレは3年と5年のプランを選べることが多いです。同じ180万円で、年数と金利を変えた時の利息を並べてみます。
| 条件(仮・180万円) | 払う回数 | 月々で払う合計 | 利息の合計 |
|---|---|---|---|
| 3年・残価80万円・3.9% | 36回 | 約115万5,000円 | 約15万5,000円 |
| 3年・残価80万円・4.9% | 36回 | 約119万5,000円 | 約19万5,000円 |
| 5年・残価50万円・3.9% | 60回 | 約153万円 | 約23万円 |
| 5年・残価50万円・4.9% | 60回 | 約159万1,000円 | 約29万1,000円 |
3年の方が残価が大きいので月々は高めですが、利息の合計は少なくなります。金利が1%違うだけで、5年なら利息は約6万円変わります。
『3年で返すなら、約120万円で3年間ワゴンRに乗れたってこと?』と考えることもできますよね。月あたりにすると約3万3,000円なので、それを「3年分の利用料」として納得できるかで考えてみてください。
一方で、3年ごとに乗り換え続けると、ずっと月々の支払いが続きます。ローンのない期間を作りたい方には、5年で返すか普通のローンで買い切る方が合います。
早めに乗り換えたいなら3年、月々を軽くしたいなら5年です。どちらでも、見積もりでは月々ではなく「利息の合計」を並べて比べましょう。
残クレで気をつけたい条件
残クレで返却を選ぶ時は、契約で決められた条件を守る必要があります。条件から外れると、最終回に追加の精算が出ることがあります。
| よくある条件 | 外れた時 |
|---|---|
| 走行距離の上限(月あたり何kmまで) | 超えた距離に応じて精算 |
| 事故や大きな傷がないこと | 修理代や減額分を精算 |
| 改造をしていないこと | 元に戻す費用や減額 |
| 点検や車検を受けていること | 査定で減額されることも |
条件の中身は販売店やプランで違います。契約する前に、走行距離の上限と精算のルールを書面で確かめておきましょう。
例えば、ワゴンRを毎日の通勤や送り迎えで長い距離走る方は、距離の上限にかかりやすいです。ホイールの交換やエアロなどのドレスアップを考えている方も、返す時のことを先に考えておく必要があります。
- 実質年率(金利)は何%か
- 残価はいくらで、何年後か
- 走行距離の上限と、超えた時の精算額
- 傷や凹みの査定の基準
- 途中で乗り換えや解約をする時の扱い
残クレが向いている人・向いていない人
ここまでを踏まえて、残クレに向く人と向かない人を分けてみます。
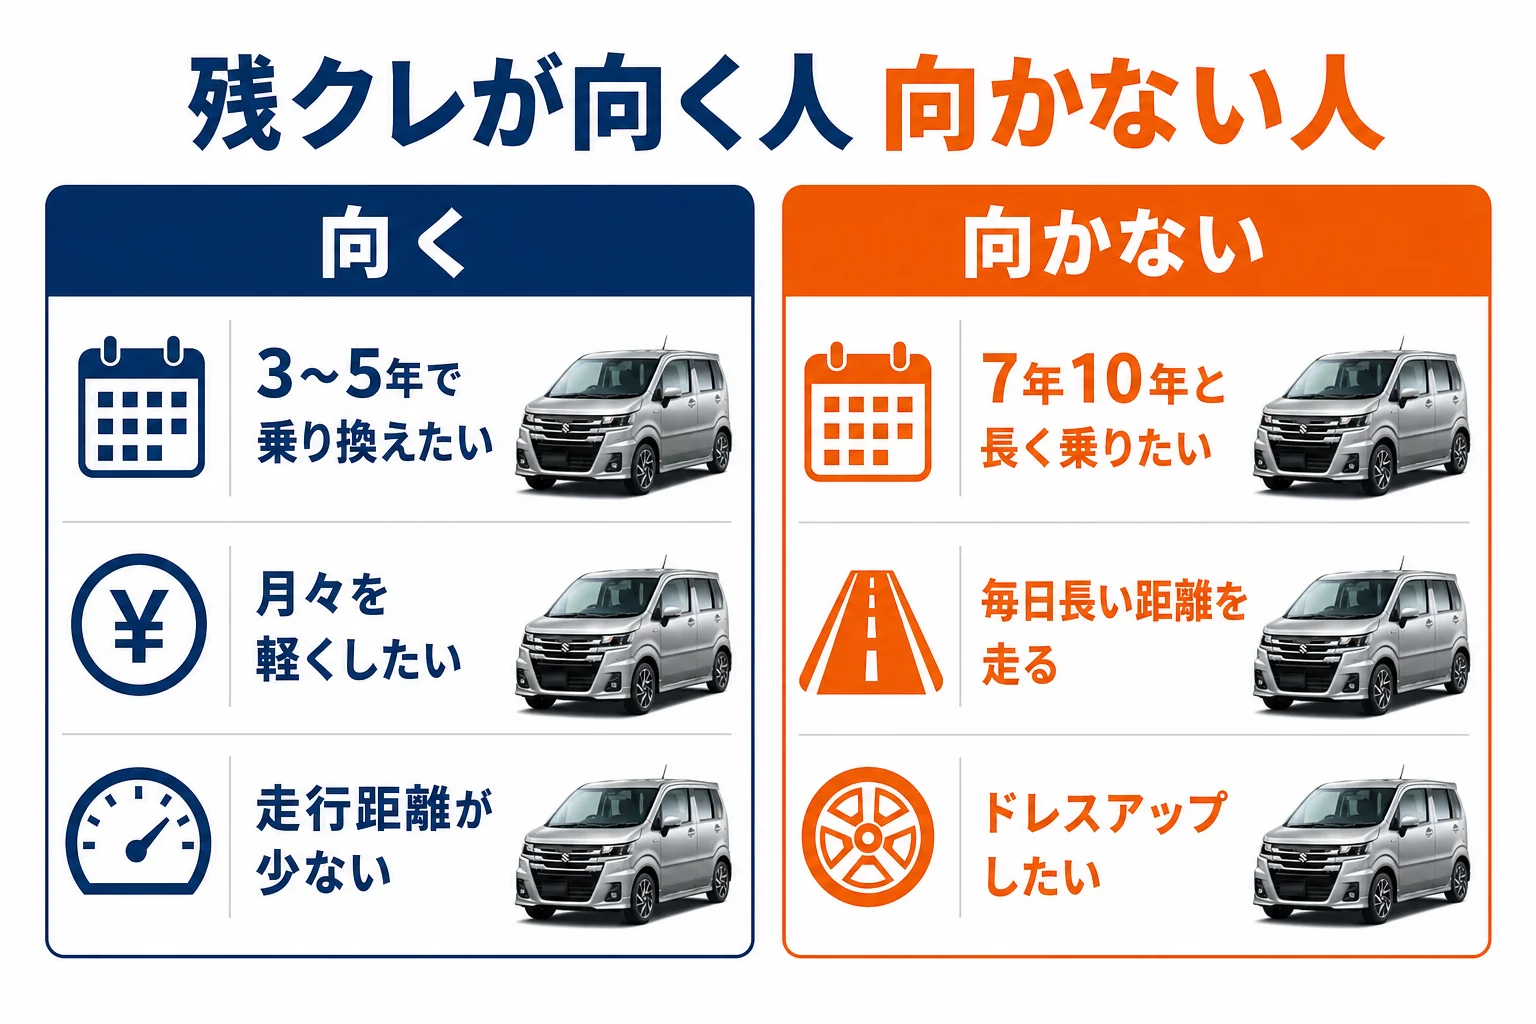
- 3〜5年ごとに新しい車に乗り換えたい
- 月々の支払いを軽くして、手元にお金を残したい
- 走行距離が少なく、車をきれいに使える
- 数年後の相場の上下を気にしたくない
- 1台を7年、10年と長く乗りたい
- 毎日の走行距離が長い
- ドレスアップして自分好みにしたい
- 総支払額をできるだけ少なくしたい
ワゴンRは、通勤や買い物の足として長く乗る方が多い車です。長く乗る前提なら、最初から普通のローンにした方が利息は少なく済みます。
ほかの乗り方も比べたい方は、リースやサブスクで乗る場合をワゴンRをリース・サブスクで乗る場合の費用にまとめています。
残クレで買う前に見積もりで確かめる順番
残クレで考えるなら、同じ車で「残クレの見積もり」と「普通のローンの見積もり」を両方出してもらうのがおすすめです。並べると、利息の差がはっきり見えます。
- グレード・オプション・値引きを先に決める
- 残クレと普通のローンで、同じ年数の見積もりを出してもらう
- 月々だけでなく、利息の合計と総支払額を並べる
- 銀行のマイカーローンの金利も調べて比べる
- 返却の条件(走行距離・傷の基準)を書面で確かめる
値引きの話は、支払い方法の話と分けて進めるのがコツです。先に車両価格を固めてから支払い方法を選ぶと、条件が混ざらずに比べやすくなります。
見積もりを何社かで取って並べると、値引きと金利の両方で差が見えてきます。
ワゴンR買いたいドットコム
ワゴンRの値段、先に相場を見ておく
今の車の買取相場と、ワゴンRの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
ワゴンRの値引きの目安と交渉の順番はワゴンRの値引き相場と限界額にまとめています。
- スズキ ワゴンR 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
ワゴンRの残クレは月々いくらですか?
借りる額や残価、金利で変わります。この記事の仮の条件(180万円・5年・残価50万円・金利4.9%)では月々約26,500円です。実際の額は見積もりで確かめてみてください。
残クレは普通のローンより損ですか?
同じ金利・同じ年数なら、残価の分にも利息がかかるので利息の合計は多くなります。ただ、最後に車を返すなら、手元に残る車の価値しだいで残クレの方が得になることもあります。
残クレの途中で乗り換えられますか?
契約によっては途中で精算して乗り換えられます。その時点の残りの支払いと車の査定額の差を精算することになるので、条件は契約前に確かめておきましょう。
ZLとHYBRID ZXのどちらを残クレにするのがいいですか?
月々を抑えたいなら車両価格の安いZL(2WD 143万円)です。ACCやサイドエアバッグなどHYBRID ZXだけの装備が欲しいなら、差額が月々いくらになるかで比べてみてください。
残クレの最終回に残価を払えない時は?
車を返すか、残価を再ローンにして乗り続けるのが一般的です。再ローンにすると利息がさらに増えるので、総額で比べて選んでみてください。
まとめ
- 残クレは月々を軽くする買い方で、残価の分にも利息がかかる
- 180万円・5年・金利4.9%(仮)で、残クレの月々は約26,500円、普通のローンは約33,900円
- 同じ条件なら利息の合計は残クレが約5万8,000円多い
- 5年後に返すなら、車の価値が約44万円を下回るかどうかが損得の分かれ目
- 最後は返すと決めている人に向き、長く乗る人は普通のローンが有利なことが多い
コメント